หนึ่งในปัญหาคลาสสิคของคนวัย “เกษียณ” ก็คือหลังเกษียณแล้ว ไม่ได้มีรายได้อื่นเข้ามา ส่วนเงินก้อนก็ไม่มากพอที่จะเลี้ยงชีวิตอย่างสุขสบาย ครั้นจะ “ขายบ้าน” ที่ใช้อาศัยอยู่ก็ขายยาก แถมขายแล้วก็ไม่รู้จะไปอยู่ที่ไหน ต้องลำบากหาที่อยู่ใหม่อีก
“กรุงเทพธุรกิจออนไลน์” พาไปทำความรู้จักกับ “สินเชื่อบ้านเพื่อผู้สูงอายุ” ที่มีที่อยู่อาศัยเป็นหลักประกันหรือที่เรียกว่า “Reverse Mortgage”
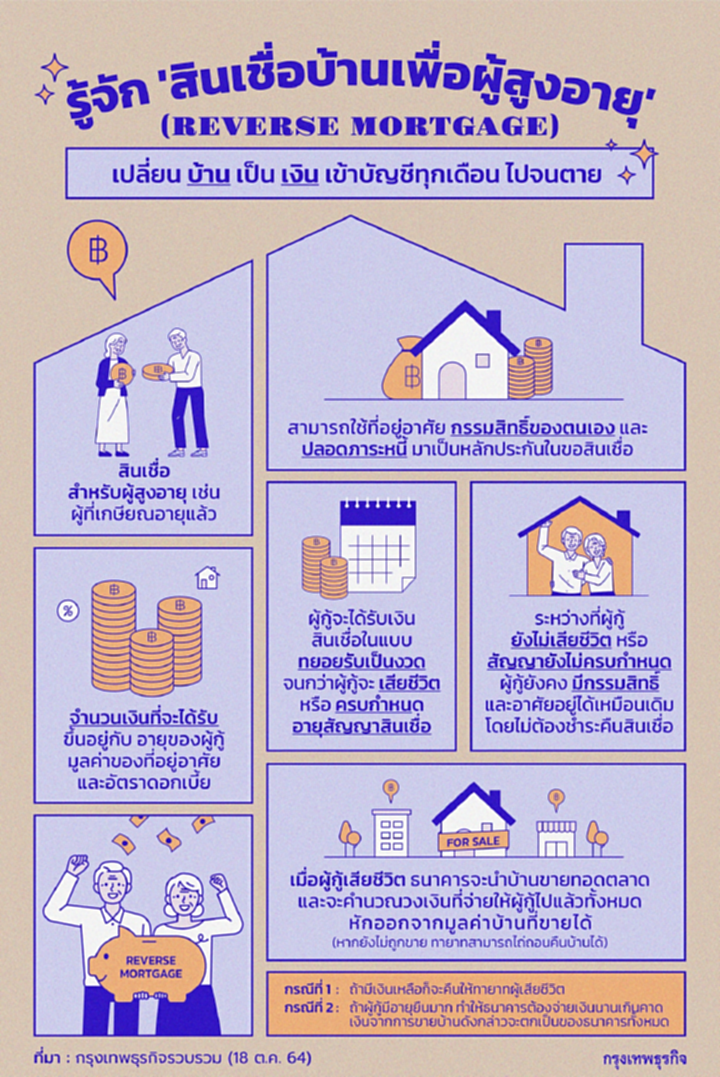
อีกหนึ่งผลิตภัณฑ์ทางการเงินเพื่อ “ผู้สูงอายุ” ที่มีรูปแบบพิเศษต่างจาก “สินเชื่อ” ทั่วไป คือ มีจุดประสงค์เพื่อให้ผู้สูงอายุที่มีบ้านของตนเองสามารถใช้บ้านที่ปลอดหนี้สินหรือผ่อนหมดแล้วและเป็นของตัวเองมาเป็นหลักประกันในการขอสินเชื่อออกมาใช้จ่ายเพื่อการดำรงชีพ
Reverse Mortgage ต่างจากสินเชื่อบ้านปกติอย่างไร ?
ความพิเศษของสินเชื่อแบบ Reverse Mortgage จะเรียกว่าการจำนองแบบมุมกลับก็คงไม่ผิดนัก เพราะลักษณะพิเศษของมันตรงข้ามกับการขอสินเชื่อบ้านหรือจำนองบ้านทั่วไป ดังนี้
สินเชื่อบ้านทั่วไป
– ผู้กู้ผ่อนชำระกับธนาคารทุกงวด
– ครบกำหนดงวดสุดท้าย บ้านจะเป็นของผู้กู้
– คุณสมบัติของผู้กู้ต้องอายุไม่เกิน 70 ปี
สินเชื่อ Reverse Mortgage
– ธนาคารเป็นผู้ผ่อนชำระให้ผู้กู้ทุกงวด
– ครบกำหนดงวดสุดท้าย บ้านจะเป็นของธนาคาร
– คุณสมบัติของผู้กู้ต้องอายุตั้งแต่ 60 ปี แต่ไม่เกิน 80 ปี
นอกจากนี้ ผู้กู้จะได้รับเงินจำนวนนี้คล้ายกับเงิน “บำนาญ” ต่อไปเรื่อยๆ จนกว่าผู้กู้เสียชีวิตลง โดยผู้ขอกู้จะยังเป็นเจ้าของกรรมสิทธิ์ที่อยู่อาศัยหลังที่นำมาเป็นหลักประกันและอาศัยอยู่ได้ตามปกติจนกว่าจะเสียชีวิตหรือสิ้นสุดอายุสัญญา (ขึ้นอยู่กับเงื่อนไขของแต่ละสถาบันการเงิน) โดยเงื่อนไขสำคัญก็ตามที่อธิบายไว้ข้างต้น คือ สุดท้ายแล้ว บ้านจะตกเป็นของธนาคาร
ในต่างประเทศรูปแบบ Reverse Mortgage นี้เริ่มได้รับความนิยมทั้งใน ออสเตรเลีย อเมริกา และแคนาดา โดยจุดที่สำคัญที่สุดที่ทำให้สินเชื่อประเภทนี้ได้รับความนิยมเพราะผู้สูงอายุส่วนใหญ่ปรารถนาที่จะอยู่ในบ้านของตนเองมากกว่าในช่วงบั้นปลายชีวิต
ประกอบกับหลายคนมีบ้านเป็นทรัพย์สินแต่ไม่มี “ผู้รับมรดก” รวมถึงหลายปัจจัยผลักดันให้สินเชื่อประเภทนี้ได้รับความนิยมมากขึ้นตามมาด้วย
ขณะที่ในบ้านเรา สินเชื่อประเภทนี้ยังไม่ได้รับความนิยมนัก เนื่องจากมีอีกหลายปัจจัยที่ยังเป็นอุปสรรค ทั้งเรื่องของรายได้ประชากร การเข้าถึงข้อมูลสินเชื่อ ความเข้าใจในผลิตภัณฑ์ ฯลฯ เพราะถึงแม้ว่าจะเป็นอีกหนึ่งทางเลือกสำหรับผู้สูงอายุ แต่ขณะเดียวกันก็ต้องไม่ลืมว่าสินเชื่อนี้มีเงื่อนไขสำคัญที่ต้องทำความเข้าใจก่อนตัดสินใจขอสินเชื่อไม่น้อย
สำหรับในประเทศไทย สินเชื่อเพื่อผู้สูงอายุที่มีที่อยู่อาศัยเป็นหลักประกันมีผู้ให้บริการที่เรียกว่า “สถาบันการเงินเฉพาะกิจ” ตามราชกิจจานุเบกษา
จากการค้นข้อมูล ณ วันที่ 18 ต.ค. พบว่า มี 2 ธนาคารที่เปิดให้บริการสินเชื่อ Reverse Mortgage ได้แก่ “ธนาคารออมสิน” และ “ธนาคารอาคารสงเคราะห์ (ธอส.)”
– ดูรายละเอียดสินเชื่อที่อยู่อาศัยสำหรับผู้สูงอายุ จาก ธนาคารออมสิน คลิกที่นี่
– ดูรายละเอียดสินเชื่อที่อยู่อาศัยสำหรับผู้สูงอายุ จาก ธอส. คลิกที่นี่
ข้อควรระวัง!
สิ่งที่อาจจะเกิดขึ้นได้กับทั้งต่อตัวผู้กู้และสถาบันการเงินที่ให้กู้เองก็เป็นสิ่งที่ควรพิจารณา ไม่ว่าจะเป็น
ความเสี่ยงของผู้กู้ ที่อาจได้รับความเสี่ยงจากอัตราดอกเบี้ยเงินกู้ที่เพิ่มสูงขึ้นในอนาคต อาจทำให้ได้รับเงินรายเดือนที่ลดลงกว่าที่คำนวณไว้ตอนทำสัญญา รวมถึงความเสี่ยงจากการที่ผู้กู้มีอายุยืน ส่งผลให้เมื่อครบอายุสัญญา อาจมีเงินเหลือไม่พอใช้จ่ายต่อในช่วงเวลาที่เหลือของชีวิต
ส่วน ความเสี่ยงของสถาบันการเงิน ก็อาจมาจากมูลค่าการขายสุทธิของทรัพย์สินในอนาคต (หลังหักค่าใช้จ่าย) ไม่เพียงพอต่อการชำระเงินกู้
ที่มา:
– ธนาคารออมสิน
– ธนาคารอาคารสงเคราะห์
– ธนาคารไทยพาณิชย์
– ราชกิจจานุเบกษา
– prnewswire